银行用数十年时间,建立了值得信赖的对公客户关系。然而,企业在日常经营中使用的许多工作流程已经迁移到了金融科技平台上。
我们创立 Zact,源于一个朴素的信念:银行应当能够提供现代化的对公服务体验,而无需让渡客户关系的所有权。正因如此,我们打造的是一体化软件 —— 它跑在银行自己的通道上、以银行自有品牌呈现,并巩固银行在对公银行业务中的核心地位。
每个界面都有该银行的品牌标识。每笔转账费都计入该银行的损益表。客户关系并不属于我们——而是属于银行。
我们推出的工具数量虽少,但设计更精良。产品路线图对银行合作伙伴的客户留存与营收目标负责,而不是对某位产品营销人员的需求待办清单负责。
支付、费用与卡共用同一套总账。核心系统、ERP系统和银行卡处理器均可接入。互操作性并非仅仅是一项功能——这应该是基础。
我们的论题
十五年来,商业金融科技行业一直遵循着同一套套路:找出银行处理过程中笨拙的业务,通过更优质的界面对其进行重构,从而逐步将银行从其客户与业务之间剔除出去。
之所以能成功,是因为这些工具确实更胜一筹。之所以能成功,是因为银行的采购周期比一轮种子融资还要慢。之所以能成功,还因为没有人专门为银行开发软件——大家都在围绕着银行进行开发。
Zact 之所以存在,是因为我们认为问题的答案不是再造一家挑战者。而是把同样现代化的工具交给银行,跑在它自己的通道上、用它的自有品牌 —— 然后让这段客户关系自然发挥它本就该有的作用。我们不是颠覆者。我们是基础设施的一部分。
领导力
Zact 的团队汇聚了卡组织、支付与商业软件领域的深厚经验。这种组合至关重要 —— 没有它,银行优先的基础设施很难建成。
约翰·托马斯
首席执行官
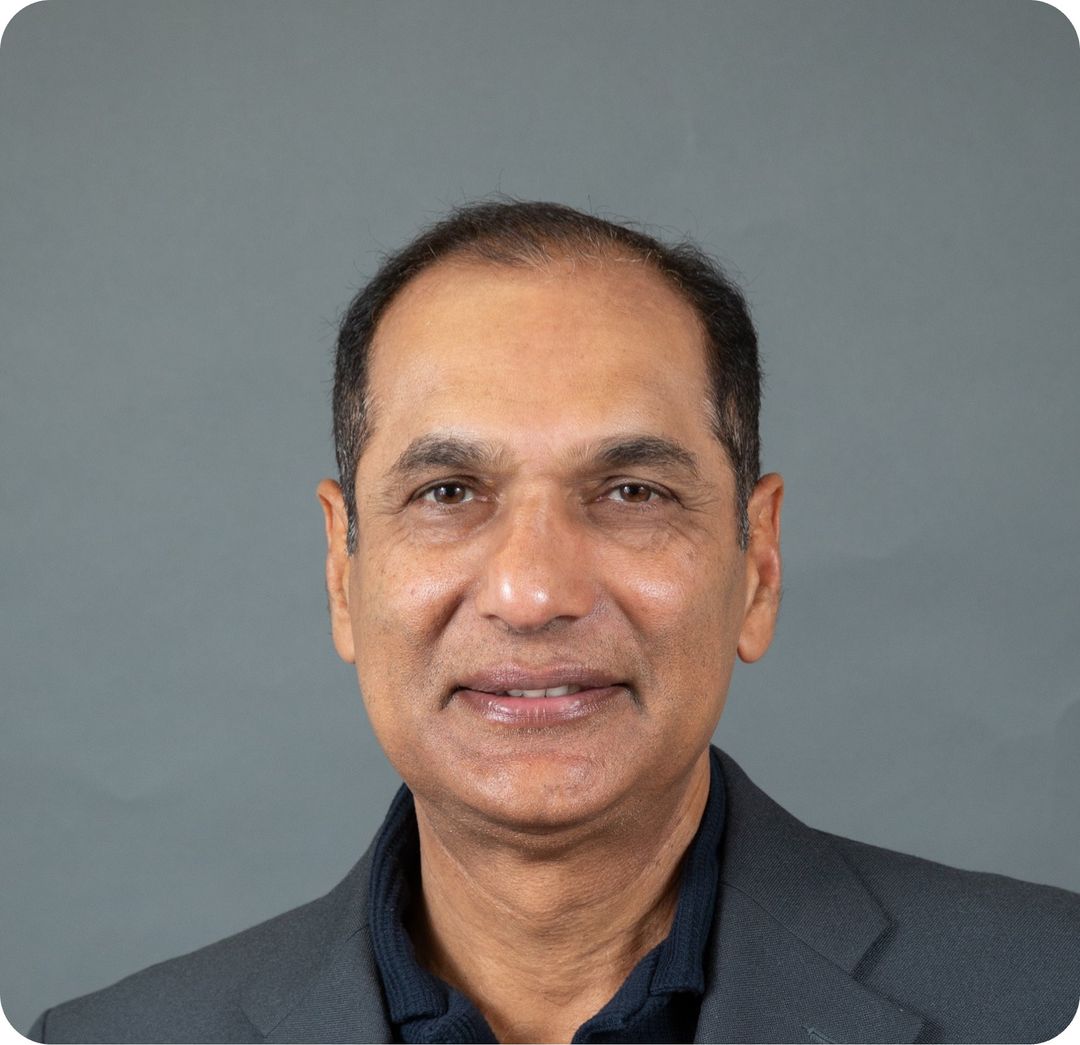
贾扬特·拉姆昌达尼
产品管理副总裁
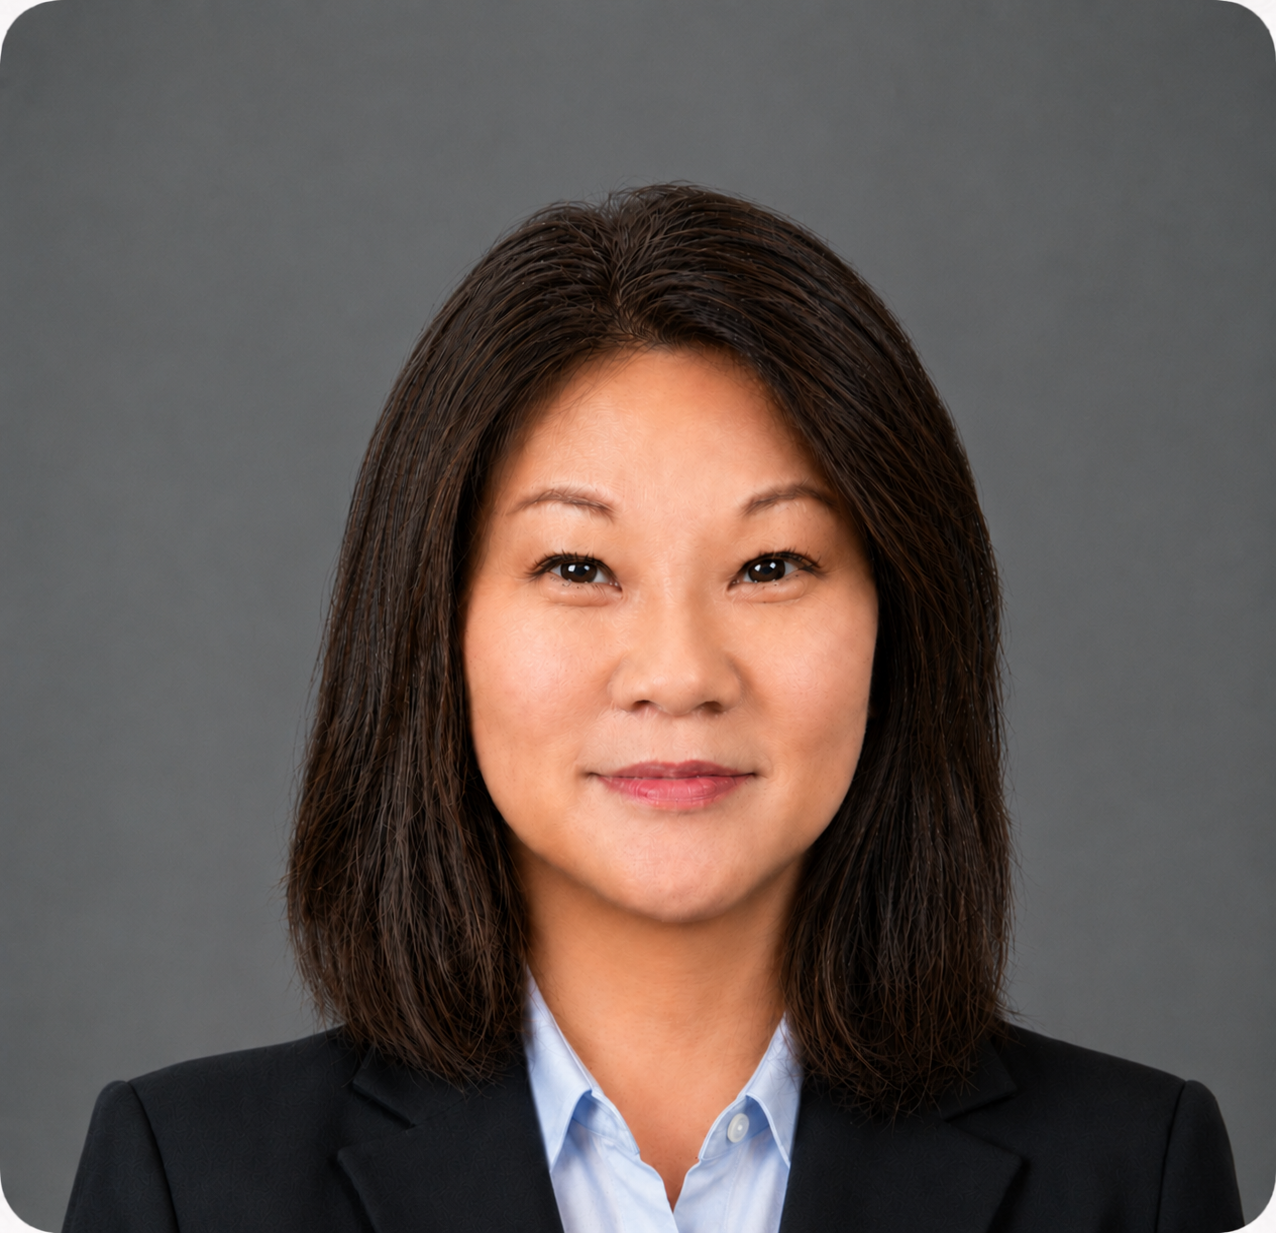
凯西·蔡
首席财务官
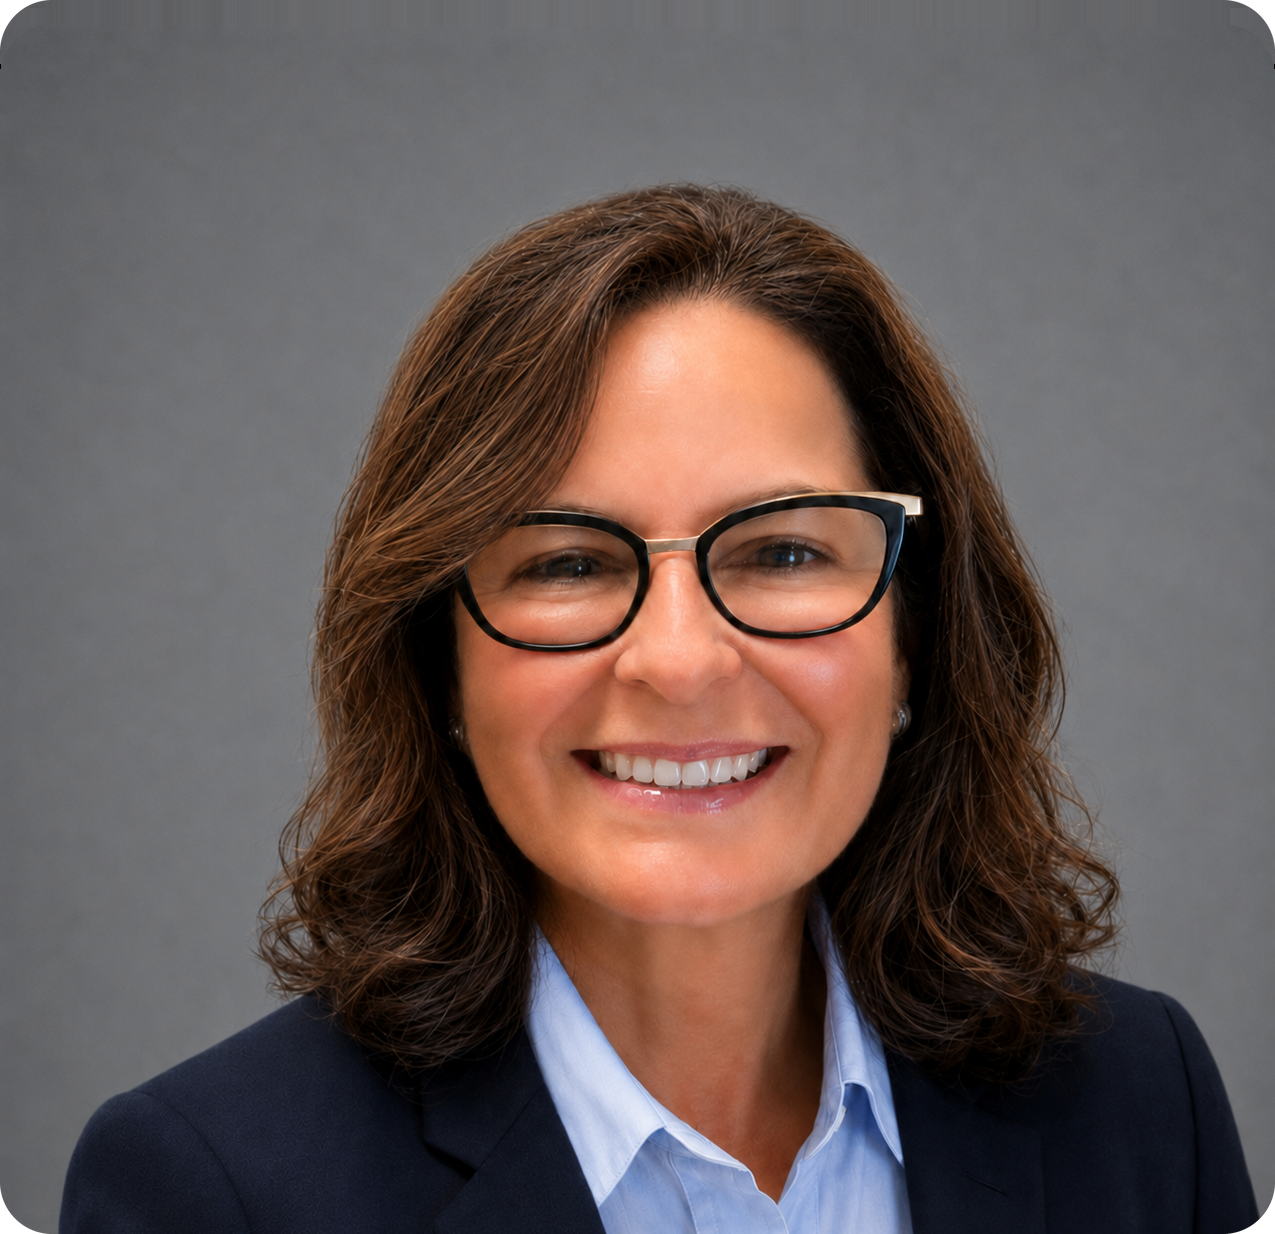
克里斯蒂娜·A·G·莫伊
总法律顾问
约翰·乔治亚迪斯
工程副总裁
林库·托马斯
产品部署副总裁
亚历克斯·罗斯
VP银行合作伙伴关系
雅库布·贝拉瓦拉
运营副总裁